

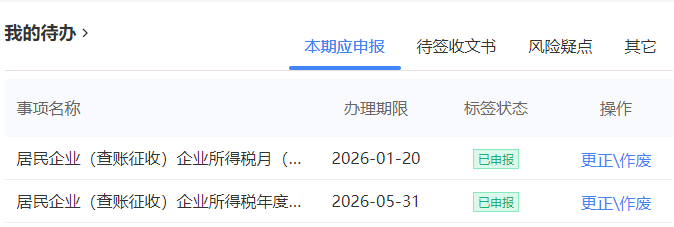
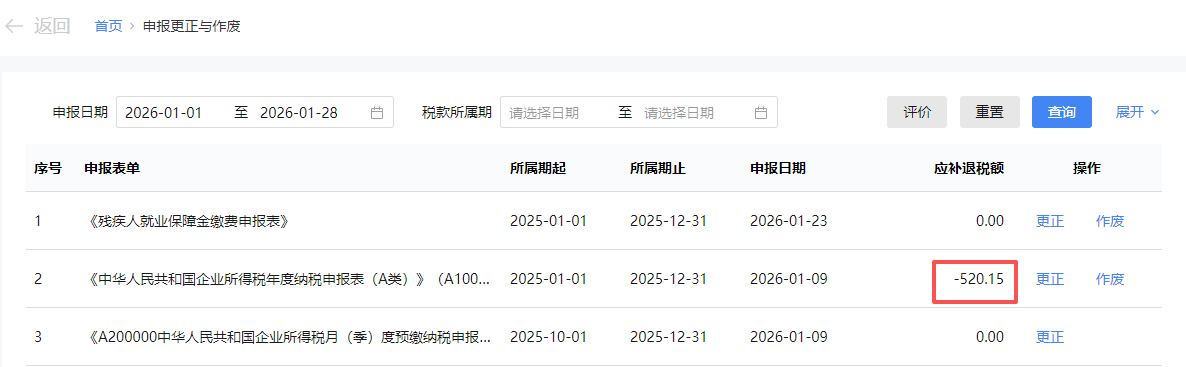
企业所得税按年计征、分季预缴(1月、4月、7月、10月)、年度汇算清缴(次年5月31日前);
会计报表-利润表,应纳税所得额=利润总额+调增-调减;
调整:业务招待费
调减:国债利息收入、研发费用加计扣除、残疾人工资加计扣除、以前年度未弥补亏损(一般<=5年)
小型微利企业:5%
高新技术企业:15%
一般企业:25%;
越努力,越幸运!!!
good good study,day day up!!!
深耕网站建设、视觉设计与SEO优化的一线实战洞察。
会计报表-利润表,应纳税所得额=利润总额+调增-调减;
调整:业务招待费
调减:国债利息收入、研发费用加计扣除、残疾人工资加计扣除、以前年度未弥补亏损(一般<=5年)
小型微利企业:5%
高新技术企业:15%
一般企业:25%;